
Réponse en bref
Un plan de trésorerie, ou calendrier de paiements, range par date les encaissements et décaissements attendus et montre le solde après chaque jour ou semaine. Contrairement au compte de résultat, il suit l’argent : il fait voir un trou de trésorerie avant qu’il n’arrive. Un tableur mis à jour chaque semaine suffit pour commencer ; des scénarios, comme un client qui paie en retard ou une embauche, montrent l’effet d’une décision sur l’autonomie.
Le plan de trésorerie, liste datée des entrées et sorties
Les salaires tombent vendredi et le plus gros client n’a pas payé. En Russie, cet outil s’appelle calendrier de paiements ; en France, plan de trésorerie. La Wikipédia anglophone définit la prévision de trésorerie comme l’estimation des niveaux futurs de liquidités d’une entreprise, et sa méthode directe comme la programmation des encaissements et décaissements. C’est un tableau : les dates en haut, les entrées et sorties sur le côté, le solde cumulé en bas.
Ce solde le distingue du compte de résultat. L’agence américaine des petites entreprises (SBA) décrit deux façons de tenir les comptes : la comptabilité d’engagement enregistre une vente dès qu’elle est conclue, la comptabilité de trésorerie seulement quand le paiement arrive. Dans sa comparaison, la seconde montre clairement les flux ; la première a pour défaut des chiffres potentiellement trompeurs. Un mois rentable sur le papier peut être vide à la banque.
Le tableau des flux de trésorerie, régi par la norme IAS 7 de la Fondation IFRS, regarde en arrière et classe les flux d’une période en activités opérationnelles, d’investissement et de financement. Le budget de trésorerie planifie ces flux pour le mois ou le trimestre suivant. Le calendrier de paiements descend aux jours et semaines et vérifie si le compte couvre, le 10, ce qui tombe ce jour-là.
Pourquoi une entreprise rentable tombe dans un trou de trésorerie
Les comptables russes appellent trou de trésorerie le jour où la réponse est non. La Wikipédia russophone le définit comme un manque temporaire de l’argent nécessaire à des dépenses déjà échues, et précise qu’il peut toucher toute organisation, entreprise ou État. La cause a toujours la même forme : l’argent arrive plus tard qu’il ne doit sortir.
La Wikipédia anglophone, sur les flux de trésorerie, est nette : une entreprise peut faire faillite faute de liquidités tout en étant rentable. Un client paie à 45 jours alors que le loyer tombe le 1er. Une boutique achète son stock de saison des mois avant de le vendre, et l’impôt trimestriel arrive la même semaine.
La Wikipédia russophone, sur l’équilibre budgétaire, prévient des deux côtés. Ne regarder que la rentabilité expose à des trous de trésorerie et à un manque d’argent permanent ; ne regarder que les flux peut masquer l’absence de vrai bénéfice. L’article demande aussi une réserve de liquidité pour les paiements imprévus et les encaissements tardifs. Pour une PME, cette réserve est un solde minimum que le plan ne doit pas franchir.
Monter un premier calendrier de paiements dans un tableur
Selon la Wikipédia anglophone, les petites entreprises tiennent souvent un tableur avec toutes les entrées sur au moins 90 jours et toutes les sorties sur la même période. Commencez par le solde du jour en banque et en caisse. La norme IAS 7 définit la trésorerie comme les fonds en caisse et les dépôts à vue : ce qui est facturé ou promis n’en fait pas encore partie.
Saisissez les paiements connus : loyer, salaires, échéances d’emprunt, abonnements, et impôts aux dates que donne votre expert-comptable. Puis les coûts qui suivent le volume de travail. Prenez des semaines pour le premier trimestre : un total mensuel cache le mardi où le compte passe sous zéro. Plus loin, des mois suffisent.
Le plus difficile, ce sont les encaissements. Placez chaque facture à la date où ce client paie d’habitude, pas à celle qui y figure. La Wikipédia dit pourquoi : il est rare que les encaissements correspondent exactement aux prévisions de ventes, et rare que tous les clients paient à temps. Chaque semaine, remplacez la semaine écoulée par les chiffres réels et faites avancer le tableau.
Scénarios, autonomie et coussin de trésorerie pour décider
Un plan de trésorerie tombe rarement juste à l’euro près ; son rôle est de montrer l’effet d’une décision avant de la prendre. Décalez d’un mois le paiement du plus gros client, ajoutez deux salaires dès mars ou augmentez les prix, et regardez où tombe le point bas par rapport au coussin. Changez une seule chose à la fois et gardez le scénario de base sous les yeux.
Le chiffre qui résume tout est l’autonomie : les mois que l’argent tiendra au rythme actuel. La Wikipédia anglophone définit le burn rate comme la vitesse à laquelle une entreprise consomme sa trésorerie, et note qu’avec les fonds disponibles il donne une mesure du temps. La version grossière divise la trésorerie par la sortie nette mensuelle. Un plan daté nomme le premier jour où le solde passe sous zéro.
SOLVENT, concept de cockpit de trésorerie du studio VITON13
SOLVENT, conçu par le studio VITON13, n’est ni un projet client ni un produit lancé. C’est un concept : un cockpit de trésorerie et un simulateur de scénarios présentés sur les comptes de Kite & Co., un studio fictif de design et d’impression de 14 personnes, avec dix clients nommés, quatorze abonnements logiciels et un bail. Tous les chiffres sont inventés et générés dans le navigateur. Chaque écran le signale et précise que ce n’est pas un conseil financier.
Le cockpit répond aux trois questions d’un dirigeant avant la paie : combien il y a, combien de temps cela durera, et ce qui se passe après une embauche, une hausse de prix ou la perte du plus gros client. Il s’ouvre sur la trésorerie du jour : $148,210, le solde de clôture du compte d’exploitation. À côté, une autonomie de 14,8 mois. La page la définit comme le délai avant que le solde prévu en fin de journée passe sous zéro pour la première fois.
Un seul graphique réunit 12 mois de solde réel et 18 de prévision, une bande à 80 % tirée de l’erreur passée du modèle lui-même, le coussin et le jour où l’argent manquerait. Dans les comptes générés, chaque client garde son retard habituel. Dans la prévision, ses factures ouvertes arrivent à sa date de paiement habituelle.
Huit leviers de SOLVENT et une cascade qui tombe juste
Le simulateur compte huit leviers : embaucher, augmenter les prix, perdre le plus gros client, gagner un nouveau contrat récurrent, déménager dans un bureau plus grand, clients qui paient plus tard, réduire les logiciels ou résilier des abonnements, et emprunter. Chacun a ses réglages et son mois de départ ; neuf scénarios sont prêts à l’emploi. Chaque changement recalcule aussitôt la prévision à 18 mois. La base reste en pointillé.
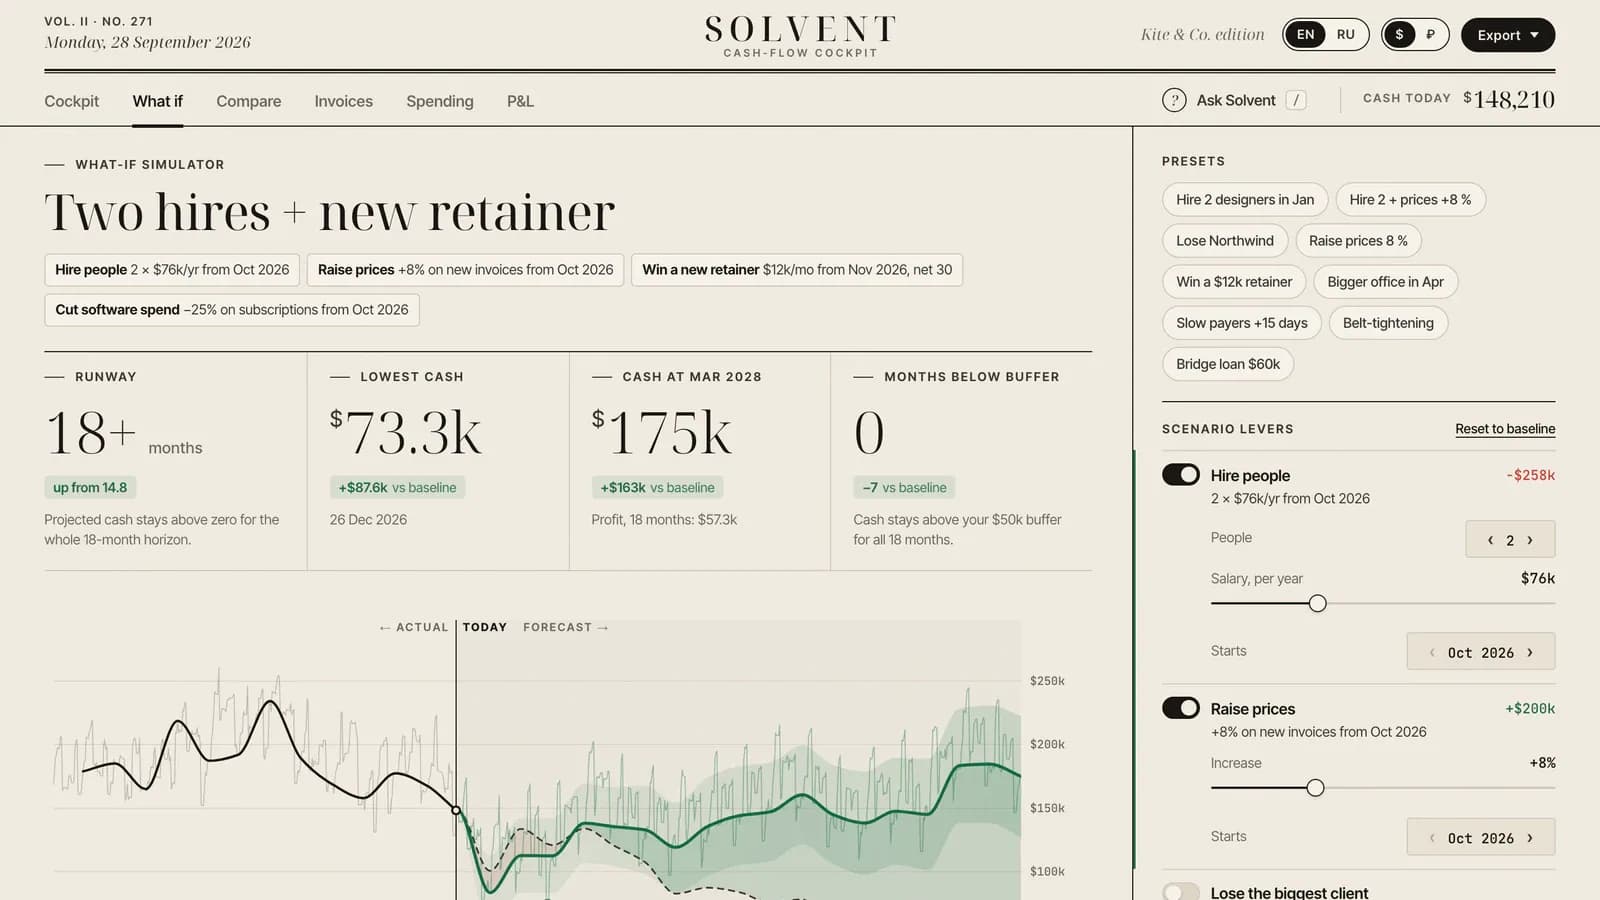
Un graphique en cascade montre ce que chaque levier ajoute à la trésorerie de fin d’horizon ou lui retire. Comme les leviers sont attribués l’un après l’autre, la cascade correspond exactement au scénario moins la base. Sur un écran de la démo, elle part des $12.2k du scénario de base en mars 2028. Elle passe ensuite par l’embauche (−$258k), la hausse des prix (+$200k), le nouveau contrat (+$192k) et l’économie sur les logiciels (+$28.9k) jusqu’à $175k.
La comparaison superpose deux scénarios enregistrés, avec un tableau des écarts et un verdict d’une ligne. Dans la démo, embaucher deux designers en janvier laisse 7,8 mois d’autonomie, alors que la même embauche avec des prix en hausse de 8 % en garde 12,8. Dans le scénario « Two hires + new retainer », l’autonomie atteint 18+ mois, contre 14,8.
Ce que le concept SOLVENT ne prouve pas
SOLVENT tourne sur des données générées : ni client, ni utilisateurs, ni connexion bancaire, ni trafic, ni chiffre d’affaires. Sa prévision est un modèle simple qui suppose une demande stable hors saisonnalité et aucun client perdu quand les prix montent. Sa bande à 80 % décrit l’erreur du modèle sur des données inventées. Les 1 927 vérifications automatiques prouvent que les calculs respectent leurs propres définitions, pas que la prévision serait juste pour une vraie entreprise.
Ce n’est ni un logiciel comptable ni un conseil. Son assistant, ce sont des règles et des statistiques dans le navigateur, pas un modèle de langage. Une version de production demanderait encore des flux bancaires, une intégration comptable, des comptes et des rôles, un stockage chiffré et une relecture par des professionnels de la finance. Les questions d’impôts ou d’emprunts relèvent de votre expert-comptable.
Tableur ou tableau de bord sur mesure : que préparer
Rassemblez les soldes de tous les comptes à une même date et les paiements récurrents avec leur jour du mois. Ajoutez les créances ouvertes avec la date où chaque client paie vraiment, et les paiements ponctuels attendus ce trimestre. Ces données servent quel que soit le choix. Avec elles, un premier plan de trésorerie se monte en une soirée.
Le tableur suffit tant qu’une personne le tient, avec quelques dizaines de lignes et de rares grandes décisions. Un tableau de bord sur mesure branché sur les données comptables devient rentable quand les chiffres vivent dans plusieurs systèmes. Ou quand le tableau est refait à la main chaque semaine, ou que plusieurs personnes veulent une vue avec des droits différents. C’est alors du logiciel, et la liste des limites de SOLVENT devient le cahier des charges.
Le studio VITON13 est l’un des endroits qui conçoivent et construisent ce type de produit. La page sur le développement de plateformes SaaS décrit le service, et le cas SOLVENT montre le concept écran par écran. Les guides sur le coût d’un SaaS et d’un MVP donnent les prix actuels. Une petite première version qui répond aux trois questions du dirigeant est un début raisonnable.
Checklist pratique
- Notez le solde de chaque compte et de la caisse à une même date, et faites-en la première ligne.
- Listez chaque paiement récurrent avec son jour du mois : loyer, salaires, emprunts, abonnements et dates d’impôts données par l’expert-comptable.
- Placez chaque facture ouverte à la date où ce client paie d’habitude, pas à l’échéance imprimée.
- Fixez un solde minimum et marquez chaque semaine où le plan passe en dessous.
- Chaque semaine, entrez les chiffres réels des sept derniers jours et ajoutez une semaine à la fin.
Questions et réponses
À quelle fréquence une petite entreprise doit-elle mettre à jour son plan de trésorerie ?
Une fois par semaine est un rythme tenable pour la plupart des petites structures : la semaine passée reçoit les chiffres réels et une nouvelle semaine s’ajoute à la fin. Quand le solde approche de zéro, mieux vaut une mise à jour quotidienne. Un gros événement, comme la perte d’un client ou une grosse commande, mérite une mise à jour le jour même.
Quelle différence entre un calendrier de paiements et un budget de trésorerie ?
Le budget de trésorerie planifie encaissements et décaissements sur une période, un mois ou un trimestre. Le calendrier de paiements découpe ce même plan en jours ou en semaines et nomme chaque paiement : il montre si le compte suffira à une date précise.
Une entreprise qui fait de bons bénéfices peut-elle manquer de trésorerie ?
Oui. Le bénéfice peut compter une vente dès qu’elle est faite, alors que le compte ne grossit que lorsque le client paie. Les retards de paiement, le stock acheté avant la saison, les acomptes aux fournisseurs et un impôt trimestriel peuvent vider le compte un mois qui affiche un bénéfice.
Jusqu’où faut-il planifier sa trésorerie date par date ?
Une disposition pratique : des semaines pour le trimestre à venir, des mois ensuite. L’article de la Wikipédia anglophone sur la prévision note que la méthode directe, qui liste encaissements et décaissements un par un, convient le mieux à un horizon court de 30 jours ; au-delà, les chiffres deviennent des estimations.
SOLVENT repose-t-il sur les comptes d’une vraie entreprise ?
Non. SOLVENT est un concept de VITON13 présenté sur Kite & Co., un studio fictif de design et d’impression. Ses clients, fournisseurs et chiffres sont générés dans le navigateur, il n’a ni connexion bancaire ni utilisateurs, et ce n’est pas un conseil financier.