
Короткий ответ
Платёжный календарь — таблица, где по дням или неделям расписаны ожидаемые поступления и платежи и виден остаток после каждого. В отличие от отчёта о прибыли, он следит за деньгами на счёте и показывает кассовый разрыв до того, как он случится. Для начала хватит таблицы с еженедельным обновлением, а сценарии — клиент заплатил позже, новый сотрудник — показывают, как решение меняет запас хода.
Платёжный календарь — список денег по датам с остатком
В пятницу зарплата, а крупнейший клиент ещё не заплатил. Инструмент для такой минуты называется платёжный календарь. Англоязычная Википедия определяет прогноз денежного потока как оценку будущих остатков денег компании, а прямой метод — как расписание поступлений и выплат. На деле это таблица: сверху даты, слева ожидаемые поступления и платежи, внизу остаток за каждый день.
Строка остатка и отличает календарь от отчёта о прибыли. Управление по делам малого бизнеса США описывает два способа учёта: метод начисления записывает продажу, как только она совершена, кассовый — только когда пришла оплата. Ясную картину денежного потока оно называет плюсом кассового метода, а «потенциально обманчивые цифры» — минусом метода начисления. Месяц может быть прибыльным на бумаге и пустым на счёте.
Отчёт о движении денежных средств, форму которого задаёт стандарт IAS 7 Фонда МСФО, смотрит назад и делит потоки за период на операционные, инвестиционные и финансовые. БДДС, бюджет движения денежных средств, планирует те же потоки на месяц или квартал вперёд. Платёжный календарь спускается к дням и неделям: хватит ли денег 10-го числа на то, что в этот день нужно заплатить.
Почему прибыльная компания попадает в кассовый разрыв
День, когда ответ «нет», называется кассовым разрывом. Русская Википедия определяет его как временное отсутствие денег, необходимых для уже наступивших расходов, и уточняет, что он бывает у любой организации, компании или государства. Причина всегда одной формы: деньги приходят позже, чем их нужно отдать. Об убытках здесь нет ни слова.
Статья англоязычной Википедии о денежном потоке говорит прямо: компания может разориться от нехватки денег, оставаясь прибыльной. Клиент платит через 45 дней после счёта, а аренда — первого числа. Магазин оплачивает сезонный товар за месяцы до продажи, а квартальный налог выпадает на ту же неделю.
Русская Википедия в статье о сбалансированности бюджета предупреждает с обеих сторон. Опора только на рентабельность грозит кассовыми разрывами и постоянным дефицитом денег, опора только на денежный поток — отсутствием реальной прибыли. Там же говорится о резерве ликвидности на незапланированные платежи и задержки поступлений. Для небольшой фирмы это минимальный остаток, ниже которого прогноз опускаться не должен.
Как собрать первый платёжный календарь в таблице
Для начала хватит обычной таблицы. По статье Википедии о прогнозе, небольшие фирмы часто ведут таблицу всех поступлений минимум на 90 дней вперёд и всех выплат за тот же срок. Начните с остатка на счетах и в кассе на сегодня. IAS 7 относит к денежным средствам наличные и деньги на счетах до востребования: выставленные и обещанные суммы — ещё не деньги.
Потом внесите известные платежи: аренду, зарплату, выплаты по кредитам, подписки и налоги в сроки, которые назовёт бухгалтер. Дальше — расходы, которые растут вместе с объёмом работы. На первый квартал берите недели: месячная сумма прячет тот единственный вторник, когда счёт уходит в минус. Дальше хватит месяцев.
Самое трудное — поступления. Ставьте каждый счёт на дату, когда этот клиент обычно платит, а не на срок в счёте. Причина, по Википедии: поступления редко совпадают с прогнозом продаж, и редко все клиенты платят вовремя. Раз в неделю заменяйте прошедшую неделю фактом и сдвигайте таблицу вперёд.
Сценарии, запас хода и резерв: прогноз для решений
Прогноз редко сходится до рубля, и это не его задача. Он показывает, что сделает решение, до того как его примут. Сдвиньте оплату крупнейшего клиента на месяц, добавьте две зарплаты с марта или поднимите цены — и посмотрите, где окажется нижняя точка относительно резерва. Меняйте по одному параметру и держите базовый вариант перед глазами.
Всё это сводит запас хода: на сколько месяцев хватит денег при нынешнем темпе. Англоязычная Википедия определяет burn rate как скорость, с которой компания расходует деньги, и отмечает, что вместе с доступными средствами он даёт меру времени. Грубый запас хода — деньги, делённые на чистый месячный отток. Прогноз по датам точнее называет первый день, когда остаток уходит ниже нуля.
SOLVENT — концепт панели денежного потока от студии VITON13
SOLVENT, который сделала студия VITON13, — не клиентский проект и не запущенный продукт. Это концепт: панель денежного потока и симулятор «что если» на учёте Kite & Co., вымышленной студии дизайна и печати на 14 человек, с десятью названными клиентами, четырнадцатью подписками на софт и арендой. Все цифры выдуманы и генерируются в браузере. Об этом, как и о том, что это не финансовая рекомендация, сказано на каждом экране.
Сводка отвечает на три вопроса владельца перед зарплатой: сколько денег, на сколько их хватит и что будет, если нанять людей, поднять цены или потерять крупнейшего клиента. Она открывается деньгами сегодня: $148,210 — остаток на расчётном счёте на конец дня. Рядом — запас хода в 14,8 месяца. Это время до дня, когда прогнозный остаток на конец дня впервые уйдёт ниже нуля.
Один график несёт 12 месяцев фактического остатка и 18 месяцев прогноза, 80-процентный коридор по собственной ошибке модели, резерв и день, когда деньги закончатся. У каждой цифры на экране есть определение. В сгенерированном учёте у каждого клиента своя задержка оплаты. В прогнозе открытые счета клиента приходят в его обычный день оплаты.
Восемь рычагов SOLVENT и точный «водопад» изменений
В симуляторе «что если» восемь рычагов: нанять людей, поднять цены, потерять крупнейшего клиента, выиграть новый ретейнер, переехать в офис побольше, клиенты платят позже, урезать софт или отменить подписки, взять кредит. У каждого свои настройки и месяц начала. Есть и девять готовых сценариев. Любое изменение сразу пересчитывает прогноз на 18 месяцев, а базовый сценарий остаётся пунктирной тенью.
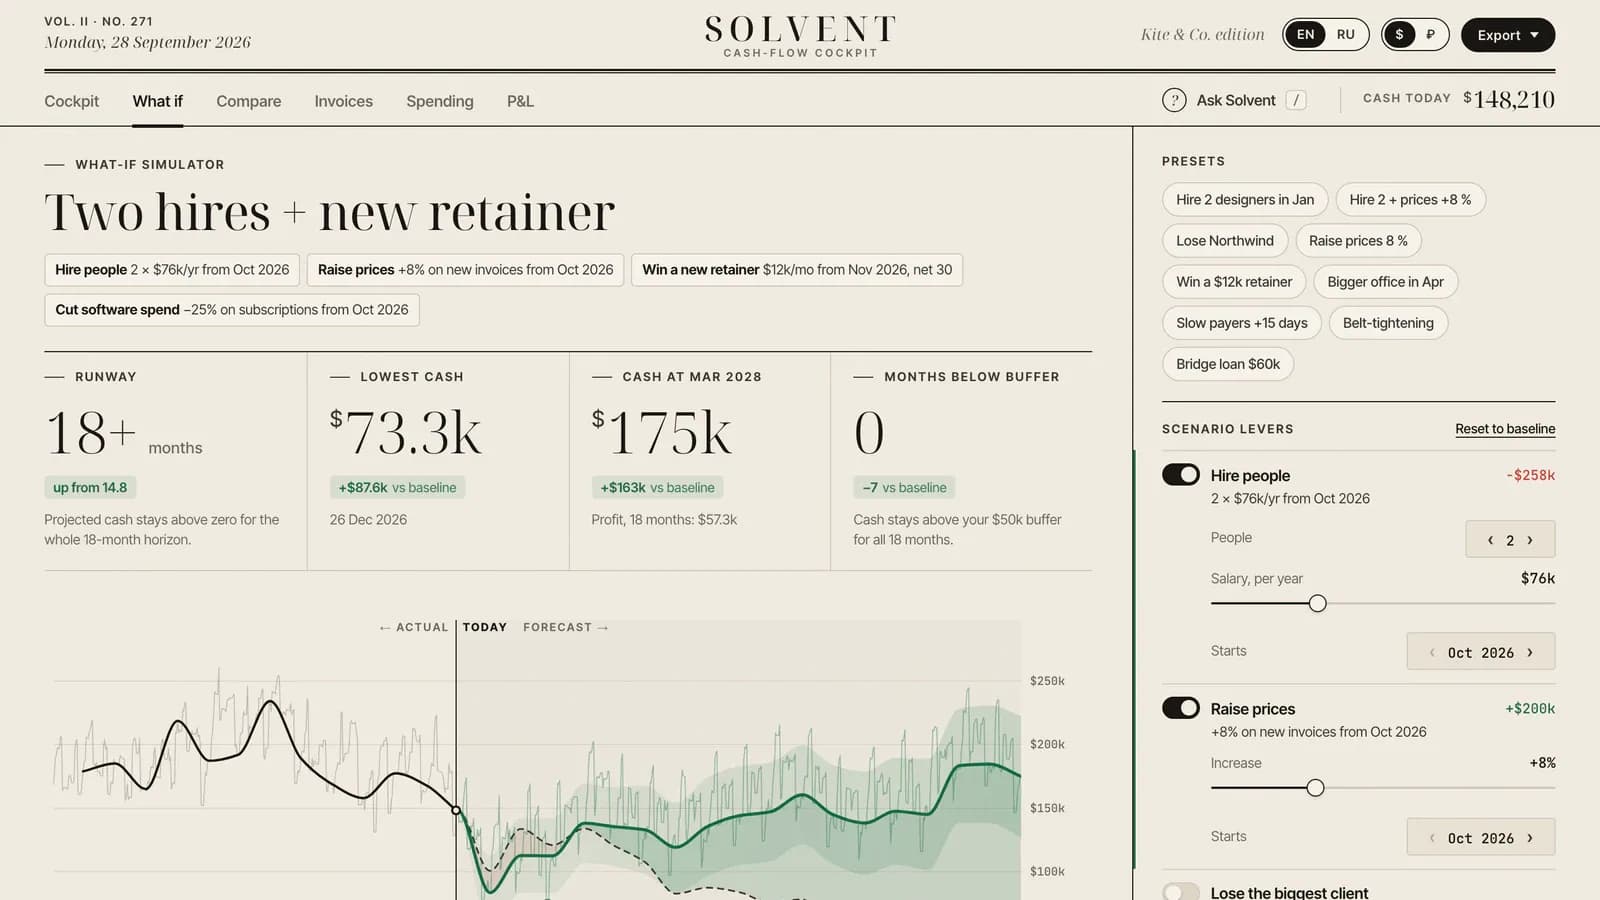
«Водопад» показывает, сколько каждый рычаг добавляет к деньгам на конец горизонта или отнимает от них. Рычаги учитываются по очереди, поэтому в сумме «водопад» ровно равен сценарию минус базовый. На одном экране демо он начинается с $12.2k базового сценария в марте 2028 года. Дальше идут найм (−$258k), повышение цен (+$200k), новый ретейнер (+$192k) и экономия на софте (+$28.9k), а итог — $175k.
Сравнение накладывает два сохранённых сценария с таблицей разниц и выводом в одну строку. В демо найм двух дизайнеров в январе оставляет запас хода 7,8 месяца, а тот же найм с ценами +8 % — 12,8 месяца. В сценарии «Two hires + new retainer» запас хода — 18+ месяцев, было 14,8. Один найм — разные решения, смотря что идёт с ним в паре.
Чего концепт SOLVENT не доказывает о прогнозах
SOLVENT работает на сгенерированных данных: нет ни заказчика, ни пользователей, ни подключённого банка, ни трафика, ни выручки. Прогноз — простая модель: спрос ровный сверх сезонности, а при повышении цен клиенты не уходят. Её 80-процентный коридор описывает собственную ошибку модели на выдуманных данных. Все 1927 проверок доказывают, что математика согласуется со своими определениями, но не то, что прогноз окажется верным для настоящего бизнеса.
Это не программа учёта и не рекомендация. Ассистент внутри — правила и статистика в браузере, а не языковая модель. Настоящей версии ещё понадобятся банковские выписки, связь с бухгалтерией, учётные записи и роли, шифрованное хранение и проверка финансистами. Вопросы о налогах и кредитах обсуждайте со своим бухгалтером.
Таблица или своя панель денежного потока: что подготовить
При любом выборе соберите одни и те же данные: остатки по всем счетам на одну дату и регулярные платежи с числами месяца. Добавьте открытую дебиторку с датами, когда каждый клиент платит на самом деле, и известные разовые платежи квартала. С этими списками первый платёжный календарь в Excel собирается за вечер.
Таблицы хватает, пока её ведёт один человек, строк несколько десятков, а крупные решения редки. Своя панель поверх учётных данных начинает окупаться, когда цифры лежат в нескольких системах. Или когда таблицу каждую неделю пересобирают руками, а нескольким людям нужен один вид с разными правами. Тогда это уже программа, и список из границ SOLVENT становится техническим заданием.
Студия VITON13 — одно из мест, где проектируют и собирают такие продукты. Страница о разработке SaaS-платформ описывает услугу, кейс SOLVENT показывает концепт экран за экраном, а гайды о стоимости SaaS и MVP — актуальные цены. Разумное начало — небольшая первая версия, которая отвечает на три вопроса владельца.
Практический чеклист
- Запишите остатки по всем счетам и в кассе на одну дату — это первая строка календаря.
- Перечислите регулярные платежи с числом месяца: аренда, зарплата, кредиты, подписки и сроки налогов от бухгалтера.
- Поставьте каждый открытый счёт на дату, когда этот клиент обычно платит, а не на срок, напечатанный в счёте.
- Выберите минимальный остаток и отметьте недели, в которые прогноз опускается ниже него.
- Каждую неделю вносите фактические цифры за прошедшие семь дней и добавляйте в конец новую неделю.
Вопросы и ответы
Как часто обновлять платёжный календарь малому бизнесу?
Для большинства небольших фирм рабочий ритм — раз в неделю: прошедшая неделя получает фактические цифры, в конец добавляется новая. Когда остаток близок к нулю, надёжнее обновлять каждый день. Крупное событие — ушёл клиент, пришёл большой заказ — стоит внести в тот же день.
Чем платёжный календарь отличается от БДДС?
Бюджет движения денежных средств планирует поступления и выплаты на период — месяц или квартал. Платёжный календарь разбивает тот же план на дни или недели и называет каждый платёж, поэтому видно, хватит ли денег на счёте в конкретную дату.
Может ли компания с хорошей прибылью остаться без денег?
Да. Прибыль может учитывать продажу в момент сделки, а деньги на счёте появляются, только когда клиент заплатил. Поздние оплаты, товар, купленный до сезона, предоплаты поставщикам и квартальный налог способны опустошить счёт в месяц, который в отчёте выглядит прибыльным.
На какой срок вперёд расписывать деньги по датам?
Удобная раскладка — недели на ближайший квартал и месяцы после него. Англоязычная Википедия отмечает, что прямой метод, когда поступления и платежи расписывают по одному, лучше всего подходит для короткого горизонта в 30 дней; дальше цифры становятся оценками.
SOLVENT построен на учёте настоящей компании?
Нет. SOLVENT — концепт студии VITON13 на примере Kite & Co., вымышленной студии дизайна и печати. Её клиенты, поставщики и цифры генерируются в браузере, банк не подключён, пользователей нет, и это не финансовая рекомендация.