
Respuesta breve
Una previsión de tesorería, o calendario de pagos, ordena por fecha los cobros y pagos esperados y muestra el saldo tras cada día o semana. A diferencia de la cuenta de resultados, sigue al dinero, así que enseña un déficit de caja antes de que llegue. Para empezar basta una hoja de cálculo actualizada cada semana; los escenarios, como un cliente que paga tarde o una contratación, muestran qué hace una decisión con la autonomía.
Previsión de tesorería: una lista fechada de cobros y pagos
El viernes hay nóminas y el mayor cliente no ha pagado. En Rusia, la herramienta para ese momento se llama calendario de pagos; en español, previsión de tesorería. La Wikipedia en inglés define la previsión del flujo de caja como la estimación de los niveles futuros de efectivo de una empresa, y su método directo como la programación de cobros y pagos. Es una tabla: fechas arriba, entradas y salidas a un lado, saldo acumulado abajo.
Ese saldo la separa de la cuenta de resultados. La Administración de Pequeñas Empresas de Estados Unidos (SBA) describe dos formas de llevar las cuentas: el devengo registra una venta en cuanto se completa; el método de caja, solo cuando llega el pago. En su comparación, el método de caja muestra el flujo con claridad, y el devengo tiene entre sus contras cifras potencialmente engañosas. Un mes rentable en el papel puede estar vacío en el banco.
El estado de flujos de efectivo, cuya presentación fija la norma IAS 7 de la Fundación IFRS, mira atrás y clasifica los flujos de un periodo en actividades de operación, inversión y financiación. El presupuesto de tesorería planifica esos flujos para el mes o el trimestre siguiente. El calendario de pagos baja a días y semanas y comprueba si el día 10 la cuenta cubre lo que vence ese día.
Por qué una empresa rentable cae en un déficit de tesorería
Los contables rusos llaman brecha de caja al día en que la respuesta es no. La Wikipedia en ruso la define como la falta temporal del dinero necesario para gastos ya vencidos, y señala que puede darse en cualquier organización, empresa o Estado. La causa siempre tiene la misma forma: el dinero llega más tarde de lo que debe salir.
La Wikipedia en inglés, sobre el flujo de caja, es clara: una empresa puede quebrar por falta de efectivo incluso siendo rentable. Un cliente paga a 45 días y el alquiler vence el día uno. Una tienda compra el género de temporada meses antes de venderlo, y el pago trimestral de impuestos cae en la misma semana.
La Wikipedia en ruso, sobre el equilibrio presupuestario, advierte de los dos lados. Mirar solo la rentabilidad amenaza con brechas de caja y escasez constante de dinero; mirar solo el flujo puede ocultar la falta de beneficio real. El texto pide además una reserva de liquidez para pagos imprevistos y cobros retrasados. En una pyme, esa reserva es un saldo mínimo que la previsión no debe cruzar.
Montar el primer calendario de pagos en una hoja
Según la Wikipedia en inglés, las empresas pequeñas suelen llevar una hoja de cálculo con todas las entradas a un mínimo de 90 días y todas las salidas del mismo plazo. Empieza por el saldo de hoy en cuentas y caja. La IAS 7 define el efectivo como la caja y los depósitos a la vista: lo facturado o prometido aún no es efectivo.
Anota luego los pagos conocidos: alquiler, nóminas, cuotas de préstamos, suscripciones e impuestos en las fechas que te dé tu asesor. Después, los costes que siguen al volumen de trabajo. Usa semanas el primer trimestre: un total mensual esconde el martes en que la cuenta baja de cero. Más adelante bastan meses.
Lo difícil son los cobros. Pon cada factura en la fecha en que ese cliente suele pagar, no en la que figura en ella. La Wikipedia explica por qué: es raro que los cobros coincidan exactamente con la previsión de ventas, y raro que todos los clientes paguen a tiempo. Cada semana, cambia la semana pasada por las cifras reales y avanza la tabla.
Escenarios, autonomía y colchón de caja para decidir
Una previsión de tesorería rara vez acierta al céntimo; su función es mostrar qué hace una decisión antes de tomarla. Retrasa un mes el pago del mayor cliente, añade dos sueldos desde marzo o sube precios, y mira dónde cae el punto más bajo frente al colchón. Cambia una sola cosa cada vez y ten a la vista el escenario base.
La cifra que lo resume es la autonomía: los meses que dura el dinero al ritmo actual. La Wikipedia en inglés define el burn rate como la velocidad a la que una empresa consume su efectivo, y añade que, junto con los fondos disponibles, da una medida de tiempo. La versión aproximada divide la caja entre la salida neta mensual. Una previsión con fechas nombra el primer día en que el saldo baja de cero.
SOLVENT, un concepto de panel de tesorería del estudio VITON13
SOLVENT, creado por el estudio VITON13, no es un proyecto de cliente ni un producto lanzado. Es un concepto: un panel de flujo de caja y un simulador de hipótesis sobre las cuentas de Kite & Co., un estudio ficticio de diseño e impresión con 14 personas, diez clientes con nombre, catorce suscripciones de software y un arrendamiento. Todas las cifras son inventadas y se generan en el navegador. Cada pantalla lo advierte y aclara que no es asesoramiento financiero.
El panel responde a las tres preguntas de un dueño antes de las nóminas: cuánto efectivo hay, cuánto durará y qué pasa si contrata, sube precios o pierde al mayor cliente. Se abre con el efectivo de hoy: $148,210, el saldo de cierre de la cuenta operativa. Al lado figura una autonomía de 14,8 meses. La página la define como el tiempo hasta que el saldo previsto al cierre del día baja de cero por primera vez.
Un solo gráfico reúne 12 meses de saldo real y 18 de previsión, una banda del 80 % sacada del error pasado del propio modelo, el colchón y el día en que se acabaría el dinero. Cada cifra lleva su definición. En las cuentas generadas, cada cliente mantiene su retraso habitual. En la previsión, sus facturas abiertas llegan en su fecha de pago habitual.
Ocho palancas de SOLVENT y una cascada que cuadra exactamente
El simulador tiene ocho palancas: contratar personas, subir precios, perder al mayor cliente, ganar un nuevo contrato recurrente, mudarse a una oficina más grande, que los clientes paguen más tarde, recortar software o cancelar suscripciones, y pedir un préstamo. Cada una tiene sus ajustes y su mes de inicio, y hay nueve escenarios predefinidos. Cada cambio recalcula al instante la previsión a 18 meses, y el escenario base queda como sombra discontinua.
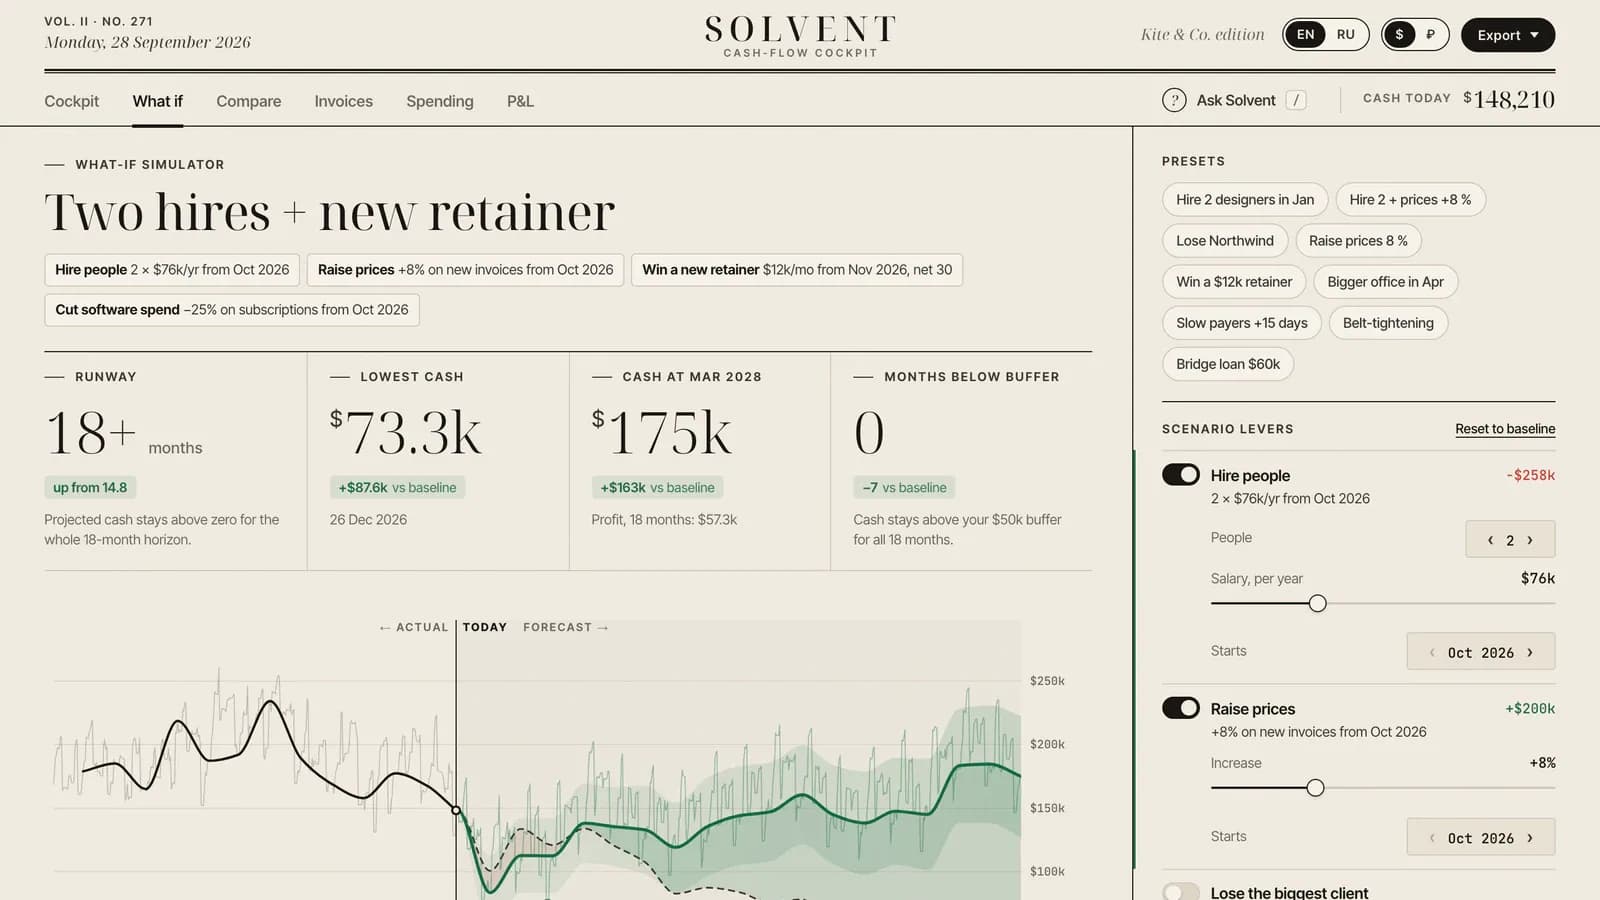
Un gráfico de cascada muestra cuánto suma o resta cada palanca al efectivo al final del horizonte. Como las palancas se atribuyen una tras otra, la cascada cuadra exactamente con el escenario menos el base. En una pantalla de la demo parte de los $12.2k del escenario base en marzo de 2028. Luego pasa por la contratación (−$258k), la subida de precios (+$200k), el nuevo contrato (+$192k) y el ahorro en software (+$28.9k) hasta $175k.
Comparar superpone dos escenarios guardados, con una tabla de diferencias y un veredicto de una línea. En la demo, contratar a dos diseñadores en enero deja 7,8 meses de autonomía; la misma contratación con precios un 8 % más altos conserva 12,8. En el escenario «Two hires + new retainer», la autonomía llega a 18+ meses, frente a 14,8. Una misma contratación es otra decisión según lo que la acompañe.
Lo que el concepto SOLVENT no demuestra
SOLVENT funciona con datos generados: no hay cliente, ni usuarios, ni conexión bancaria, ni tráfico, ni ingresos. Su previsión es un modelo sencillo que supone una demanda plana más allá de la estacionalidad y ningún cliente perdido al subir precios. Su banda del 80 % describe el error del propio modelo sobre datos inventados. Las 1927 comprobaciones automáticas prueban que las matemáticas cumplen sus propias definiciones, no que la previsión acertaría en un negocio real.
No es un programa de contabilidad ni un consejo. Su asistente son reglas y estadística en el navegador, no un modelo de lenguaje. Una versión de producción aún necesitaría conexión bancaria, integración contable, cuentas y roles, almacenamiento cifrado y la revisión de profesionales de finanzas. Las dudas sobre impuestos o préstamos son para tu asesor contable.
Hoja de cálculo o panel a medida: qué preparar
Reúne los saldos de todas las cuentas en una misma fecha y los pagos recurrentes con su día del mes. Añade los cobros pendientes con la fecha en que cada cliente paga de verdad y los pagos puntuales que esperas este trimestre. Con esas listas, una primera previsión de tesorería se monta en una tarde.
La hoja basta mientras la lleva una persona, tiene unas decenas de líneas y las grandes decisiones son raras. Un panel a medida sobre los datos contables compensa cuando las cifras están en varios sistemas. O cuando alguien rehace la tabla a mano cada semana, o varias personas necesitan una vista con permisos distintos. Entonces el trabajo ya es software, y la lista de límites de SOLVENT se vuelve el encargo.
El estudio VITON13 es uno de los sitios que diseñan y construyen este tipo de producto. La página de desarrollo de plataformas SaaS describe el servicio, y el caso SOLVENT muestra el concepto pantalla a pantalla. Las guías sobre el coste de un SaaS y de un MVP recogen los precios actuales. Una primera versión pequeña, que responda a las tres preguntas del dueño, es un comienzo sensato.
Lista práctica
- Anota el saldo de cada cuenta y de la caja en una misma fecha y úsalo como primera línea.
- Apunta cada pago recurrente con su día del mes: alquiler, nóminas, préstamos, suscripciones y fechas de impuestos de tu asesor.
- Coloca cada factura abierta en la fecha en que ese cliente suele pagar, no en el vencimiento impreso.
- Fija un saldo mínimo y marca cada semana en que la previsión cae por debajo de él.
- Cada semana, mete las cifras reales de los últimos siete días y añade una semana nueva al final.
Preguntas frecuentes
¿Cada cuánto debe actualizar una pyme su previsión de tesorería?
Una vez por semana es un ritmo viable para la mayoría de las empresas pequeñas: la semana pasada recibe las cifras reales y se añade una nueva al final. Cuando el saldo está cerca de cero, conviene actualizarla cada día. Un hecho grande, como perder un cliente o firmar un pedido importante, merece una actualización ese mismo día.
¿En qué se diferencia un calendario de pagos de un presupuesto de tesorería?
El presupuesto de tesorería planifica cobros y pagos para un periodo, como un mes o un trimestre. El calendario de pagos divide ese mismo plan en días o semanas y nombra cada pago, así que muestra si la cuenta tendrá suficiente en una fecha concreta.
¿Puede quedarse sin caja un negocio con buenos beneficios?
Sí. El beneficio puede contar una venta cuando se hace, mientras que la cuenta solo crece cuando el cliente paga. Los cobros tardíos, el género comprado antes de temporada, los anticipos a proveedores y un pago trimestral de impuestos pueden vaciar la cuenta en un mes que muestra beneficio.
¿Con cuánta antelación conviene planificar la caja por fechas?
Una disposición práctica es usar semanas para el próximo trimestre y meses después. El artículo de la Wikipedia en inglés sobre la previsión señala que el método directo, que lista cobros y pagos uno a uno, encaja mejor con un horizonte corto de 30 días; más allá, las cifras pasan a ser estimaciones.
¿SOLVENT usa las cuentas de una empresa real?
No. SOLVENT es un concepto de VITON13 mostrado sobre Kite & Co., un estudio ficticio de diseño e impresión. Sus clientes, proveedores y cifras se generan en el navegador, no tiene conexión bancaria ni usuarios, y no es asesoramiento financiero.